부채비율 계산법, 궁금하셨죠? 간단히 말해 회사가 가진 돈(자본) 대비 빌린 돈(부채)이 얼마나 많은지 알려주는 숫자예요.
근데 이게 숫자가 낮다고 무조건 좋은 건 아니거든요.
이 글에선 부채비율이 뭔지, 어떻게 계산하는지, 그리고 이 숫자만 보면 안 되는 이유까지 속 시원하게 알려드릴게요. 2026년 9월 기준 정보에요.
부채비율, 정확히 어떻게 계산하는 걸까요?
부채비율 계산은 생각보다 간단해요. 회사의 재무제표, 그러니까 대차대조표나 재무상태표에 나와 있는 '부채총계'를 '자본총계'로 나눈 다음에 100을 곱해주면 끝이거든요.
그래서 만약 어떤 회사의 부채총계가 100억 원이고 자본총계가 200억 원이라면, 부채비율은 50%가 되는 거죠. 딱 자기자본의 절반만큼 빚을 지고 있다는 뜻이에요.
개인도 부채비율을 알 수 있나요?
회사가 아니더라도 개인이나 자영업자분들도 비슷한 방식으로 부채비율을 가늠해 볼 수 있어요. 가지고 있는 자산에서 부채를 뺀 순자산이 자기 자본이라고 생각하고, 전체 부채를 순자산으로 나눠보는 거죠.
물론 회사만큼 정확하진 않겠지만, 내가 가진 돈 대비 빚이 얼마나 많은지 객관적으로 파악하는 데는 도움이 되거든요.
왜 부채비율을 봐야 할까요?
이 부채비율이라는 게 사실 기업의 재무 건전성을 보여주는 아주 중요한 지표 중 하나거든요. 왜냐하면 부채가 많다는 건 그만큼 이자를 갚아야 할 부담이 크다는 뜻이고, 예상치 못한 위기가 왔을 때 버틸 힘이 약하다는 신호일 수도 있기 때문이에요.
그래서 투자자나 금융기관에서는 이 부채비율을 보고 회사의 안정성을 판단하는 데 많이 활용하죠.
숫자만 보고 판단하면 큰일나요!
근데 여기서 주의할 점이 있어요. 무조건 부채비율이 낮다고 해서 좋은 회사가 아니라는 거예요.
사실 사업을 확장하거나 새로운 투자를 하려면 돈이 필요하니까, 어느 정도 빚을 내는 건 당연하거든요.
어떤 회사들은 업종 특성상(예를 들면 건설이나 부동산 같은 곳) 원래 부채가 많을 수밖에 없는 구조를 가지고 있기도 하고요. 그래서 이걸 볼 때는 이자보상배율이나 영업현금흐름 같은 다른 지표들도 함께 따져봐야 해요.
빚을 잘 갚을 수 있는 능력이 있는지, 실제로 돈을 잘 벌고 있는지를 같이 봐야 진짜 재무 상태를 알 수 있더라고요.
부채비율, 업종별로 다를 수밖에 없어요

앞서 잠깐 언급했지만, 부채비율은 사업하는 업종에 따라 천차만별일 수밖에 없어요. 예를 들어, 제조 공장을 짓거나 큰 설비를 사야 하는 제조업 같은 경우는 처음부터 자본이 많이 들고 빚도 많이 낼 수밖에 없죠.
반면에 소프트웨어를 개발하는 IT 기업 같은 경우는 상대적으로 설비 투자가 적으니까 부채비율이 낮게 나올 가능성이 높아요. 그러니 다른 회사랑 단순 비교하기보다는, 같은 업종 내에서의 다른 회사들과 비교해보는 게 더 의미가 있답니다.
혹시 'D/A' 지표도 들어보셨나요?
부채비율(D/E) 말고 부채비중(D/A, Debt-to-Asset Ratio)이라는 것도 있어요. 이건 전체 자산 중에서 부채가 차지하는 비율을 보는 건데요.
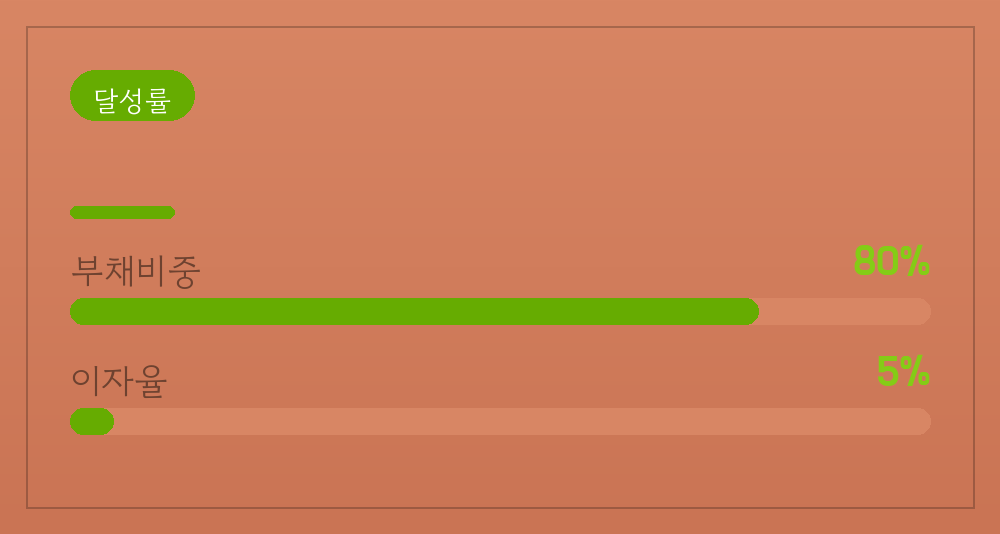
회사의 부채비율이 낮더라도 자본총계 자체가 너무 작으면 실제로는 위험할 수도 있거든요. 그래서 부채비율이랑 부채비중을 함께 보면 재무구조를 더 입체적으로 이해할 수 있다고 해요.
저는 이 두 가지를 꼭 같이 보려고 노력하는 편이에요.
정부와 지자체도 부채관리를 철저히 해요
사실 이게 회사만의 문제는 아니에요. 국가나 지방자치단체도 부채 관리가 정말 중요하거든요.
봐도, 일본 같은 나라는 GDP 대비 정부 부채 비율이 꽤 높은 편이라고 해요.
심지어 지방공기업들도 부채비율을 30%까지 낮추려고 노력 중이라고요.
부채비율, 뭘 기준으로 봐야 할까?
결국 부채비율은 절대적인 수치로 딱 '이 정도면 안전하다'라고 말하기는 어렵다는 거예요. 앞서 말한 것처럼 업종별 특성, 사업의 성장 단계, 그리고 회사의 상환 능력 등 여러 가지를 종합적으로 고려해야 하거든요.
보통 200% 이하면 양호하다고 보긴 하지만, 이건 그냥 참고만 하는 게 좋아요. 중요한 건 회사가 빚을 져서 사업을 잘 키우고 있는지, 아니면 빚 때문에 힘들어하고 있는지를 파악하는 거죠.
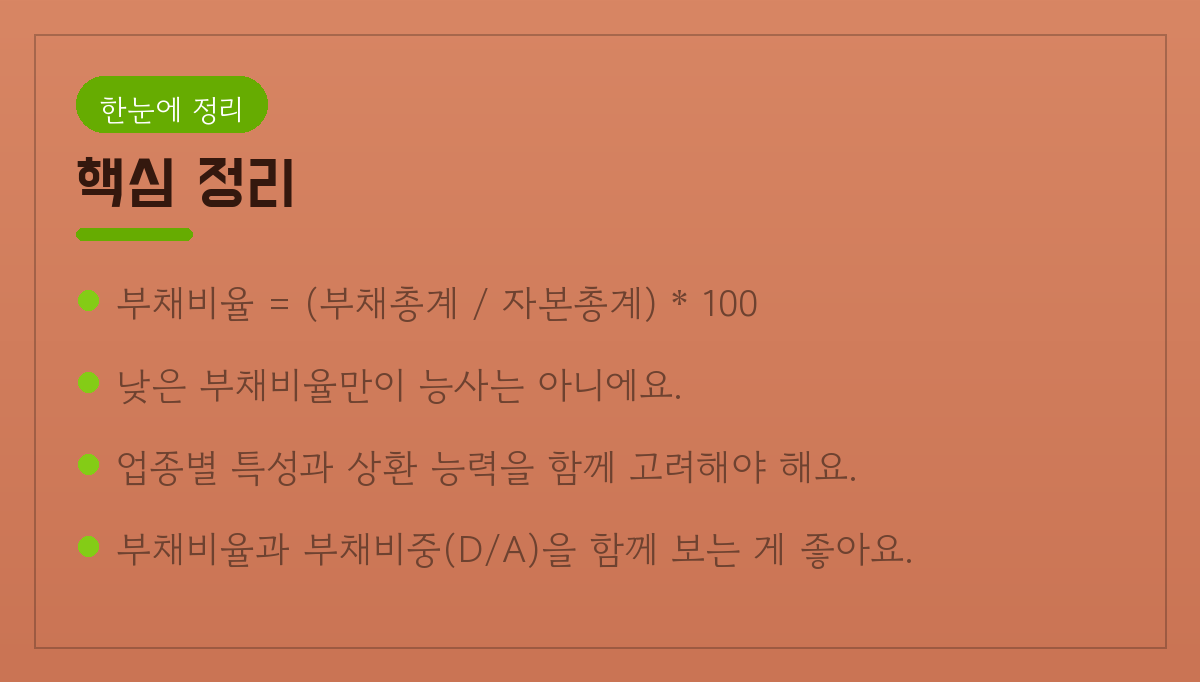
핵심 정리
- 부채비율 = (부채총계 / 자본총계) * 100
- 낮은 부채비율만이 능사는 아니에요.
- 업종별 특성과 상환 능력을 함께 고려해야 해요.
- 부채비율과 부채비중(D/A)을 함께 보는 게 좋아요.
자주 묻는 질문
Q. 부채비율이 100%면 괜찮은 건가요?
A. 네, 일반적으로 부채비율 100%는 자기자본과 부채가 같은 수준이라는 뜻이라서, 어느 정도 안정적이라고 볼 수 있어요. 하지만 이것도 업종에 따라 달라질 수 있다는 점 꼭 기억하세요.
Q. 개인의 부채비율은 어떻게 계산하나요?
A. 이걸 100으로 곱하면 대략적인 개인 부채비율을 알 수 있답니다.
Q. 부채비율이 높은 회사는 무조건 피해야 하나요?
A. 꼭 그렇지는 않아요. 성장 가능성이 높은 스타트업이나 대규모 투자가 필요한 산업에서는 부채비율이 높을 수 있거든요.
다만, 빚을 갚을 능력이 충분한지, 사업 모델이 탄탄한지는 꼭 확인해야 해요.
Q. 부채비율 외에 어떤 지표를 같이 봐야 할까요?
A. 부채비중(D/A), 이자보상배율, 영업현금흐름 등을 함께 살펴보는 것이 좋아요. 이런 지표들이 회사의 실제적인 수익 창출 능력과 재무 안정성을 더 잘 보여주거든요.
Q. 정부 부채 비율이 높으면 개인에게도 안 좋은 건가요?
A. 정부 부채가 너무 높으면 국가 신용도가 떨어져서 금리가 올라가거나 경제 전반에 불안정성이 커질 수 있어요.
여러분은 혹시 자신의 재정 상태를 정기적으로 점검하시나요? 부채비율은 그 첫걸음이 될 수 있을 것 같아요.
#부채비율 #부채비율계산법 #재무제표 #기업재무 #자영업자재무 #개인재무 #부채관리 #재테크 #투자